Grand témoin · Interview
« On ne peut pas tout électrifier, en tout cas directement »
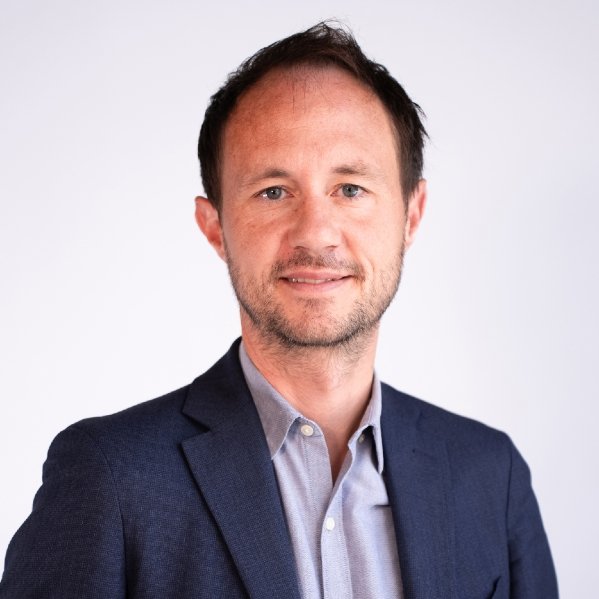
Benoît Decourt, directeur général affaires publiques et stratégie, Elyse Energy
Elyse Energy, PME industrielle fondée en 2020, développe en France, en Espagne et au Portugal des projets de e-méthanol et de carburants d’aviation durables (SAF). Elle produit à partir d’électricité décarbonée, de CO₂ capté chez des industriels ou de biomasse. Benoît Decourt, directeur général affaires publiques et stratégie, détaille ce que ses projets attendent du cadre réglementaire, du financement et de leurs futurs clients.
Quelles molécules bas carbones produisez-vous, et avec quels intrants ?
Nous travaillons sur deux molécules. D’un côté, le méthanol, pour des marchés existants : matière première pour la pétrochimie, en remplacement des 600 000 tonnes importées chaque année en France,1 et carburant marin durable pour le transport maritime longue distance. De l’autre, le kérosène : les carburants d’aviation durables (SAF), pour le transport aérien et la défense.
Nous avons deux grands intrants : l’électricité, nucléaire ou renouvelable, pour produire de l’hydrogène par électrolyse de l’eau, et du carbone qui peut être directement capté chez des industriels. Il peut également provenir de biomasse ligneuse issue de déchets agricoles ou de résidus de bois que l’on gazéifie, comme sur notre projet de SAF que l’on mène avec l’IFPEN, auquel on ajoute de manière massive de l’hydrogène.a
Dans les deux cas, nous nous inscrivons dans un mouvement d’électrification : nous utilisons l’électricité produite en France pour produire des molécules, en remplacement de molécules importées. On ne peut pas tout électrifier, en tout cas directement : on a besoin de molécules pour un certain nombre d’usages. Mais les deux ne s’opposent pas : on peut faire de l’électrification indirecte, qui consiste à produire des molécules à partir d’hydrogène.
Schéma des processus de fabrication du e-méthanol et du kérosène SAF
E-méthanol (exemple : eM-Rhône)
Eau + électricité
Électrolyseur
sépare l’eau · oxygène rejeté
Hydrogène (H₂)
Synthèse
H₂ + CO₂ → méthanol + eau
Distillation
sépare méthanol et eau
e-méthanol
Carburant d’aviation durable (exemple : BioTJet)
Biomasse ligneuse
Chaleur + gazéification
Gaz de synthèse
CO + H₂
Synthèse Fischer-Tropsch
hydrocarbures
Raffinage
Kérosène (SAF)
La biomasse risque de se raréfier, notamment parce que les plans nationaux visent à produire moins de déchets : quelle place lui donnez-vous, et où irez-vous chercher le carbone ensuite ?
Nous la voyons comme une option sans regret, une solution de transition. C’est-à-dire que ça nous permet de mieux utiliser la biomasse qu’on a : en efficacité carbone-carburant, on est au mieux de ce qu’on peut faire. Est-ce qu’on pourra tout faire avec la biomasse ? Certainement pas, on n’en aura pas assez. Demain, on ira capter du carbone dans les émissions industrielles, voire dans l’air dans un deuxième temps. Il y a une forme d’ordre de mérite : on commence par la bioénergie, c’est le plus simple, et on va faire la meilleure utilisation possible de cette bioénergie.
Par ailleurs, l’interdiction du CO₂ industriel à partir de 2040, notamment pour les émissions dites non évitables, me paraît complètement absurde.2 Il vaut mieux utiliser ce CO₂ plutôt qu’aller en capter dans l’air, si on peut le faire, parce que c’est plus efficace d’un point de vue énergétique. Et si demain ça ne suffit pas, on ira capter directement du CO₂ dans l’air. Il y a vraiment cet ordre de mérite dans notre perspective.
Pourquoi vous être lancé sur ce marché, et pourquoi le faire en Europe ?
Mes associés avaient créé des opérateurs indépendants dans l’électricité et le gaz vert ; nous voulions accompagner l’émergence d’une autre filière, nécessaire et complémentaire, pour répondre aux objectifs climatiques de la France et de l’Europe. Nous voyons aujourd’hui une fenêtre d’opportunité en Europe, parce qu’on a, au moins temporairement, suffisamment d’électricité : la France en exporte 90 TWh chaque année,3 ce qui veut dire qu’une partie ne trouve pas de demande. On exporte notre électricité et on rachète des biens et des services produits à l’étranger avec cette énergie : on estime qu’on peut en faire un meilleur usage.
« On considère ainsi que l’on peut produire ici les carburants dont la France a besoin. »
Nous avons aussi les compétences. Technologiquement, en partie au moins dans l’électrolyse, mais aussi dans les technologies aval de synthèse et de conversion, les grands acteurs dominants dans le monde sont des Européens : Axens, Air Liquide, Khimod ou encore Topsoe et Johnson Matthey 4.
Et puis nous avons une conviction : si on veut soutenir les filières aval, qui seront demain les filières utilisatrices, l’aviation et l’aérospatial d’un côté, le transport maritime de l’autre et la chimie, on a besoin de maîtriser l’amont.
L’échec collectif sur l’automobile nous a servi de leçon : on a investi dans les véhicules électriques pour plein de bonnes raisons, en laissant la production de batteries à d’autres, notamment à la Chine. En réalité, cela a surtout permis de développer l’industrie automobile chinoise, qui exporte désormais des véhicules et détruit des pans entiers d’une industrie qui, il y a dix ans, était l’un des leaders mondiaux.
De quoi dépend votre modèle économique, et l’Europe doit-elle protéger sa production ?
Le modèle économique dépend très largement du cadre réglementaire : la demande volontaire pour ce type de molécules existe, mais elle est extrêmement faible. Un cadre européen s’est monté, avec ReFuelEU Aviation dont des mandats dédiés aux e-carburants à partir de 2030.5 Dans le maritime, c’est moins net, avec une trajectoire de décarbonation et dans la chimie, encore moins, même s’il y a quelques éléments dans la RED III. S’il n’y a pas de cadre réglementaire, il n’y a pas de projet.
Est-il suffisant face à la montée en puissance extrêmement rapide de la Chine ? Ce n’est pas sûr.
« Il faut, à minima, une forme de préférence européenne, si l’Europe veut créer non seulement un marché, mais aussi une industrie. »
Dans le maritime, le règlement européen a déjà permis de lancer en Chine des unités de biométhanol qui signent avec des armateurs européens. Dans l’aérien, la Chine pourrait exporter du SAF en Europe : on aurait alors créé une demande sur le dos des consommateurs ou des contribuables européens. Ce serait un échec collectif assez navrant.
C’est tout le sens de la proposition de révision de la directive ETS publiée par la Commission le 17 juillet : elle donne soit des bonus aux feedstocks européens, soit une forme de prime européenne avec l’allocation de quotas gratuits. Telle qu’elle a été mise sur la table, elle nous va très bien.6
Nous ne sommes pas du tout autarciques, on a besoin de la Chine sur un certain nombre de sujets, mais il faut quand même protéger un peu le marché, et trouver le bon niveau.
Quels leviers de financement avez-vous mobilisés, et lesquels vous ont été les plus utiles ?
Nous avons eu des aides très variées : des avances remboursables, des subventions de développement et de construction, un contrat pour différence sur l’hydrogène en France, dont eM-Rhône est l’un des trois lauréats.7 Nous avons aussi obtenu la garantie des projets stratégiques, qui nous a permis de mobiliser de la dette sur deux de nos projets en France. Les outils de la phase de développement sont très difficiles à financer, parce qu’extrêmement risqués mais les fonds se sont convaincus qu’on avait les bons projets au bon endroit, avec la bonne équipe.
Dans le contexte budgétaire actuel, les mécanismes extrabudgétaires de dérisquage me paraissent les plus adaptés. Les montants n’étaient pas importants jusqu’ici, 70 millions d’euros, mais il était important de le faire tôt pour familiariser les banques, à qui l’on va demander 300 à 600 millions sur des projets « first of a kind ».
Même logique pour la double enchère du projet de loi de finances pour le transport aérien : nos clients doivent s’engager sur dix, voire quinze ans pour financer nos projets, alors qu’ils achetaient jusqu’ici au spot. Un intermédiaire de marché comme la Caisse des dépôts, qui prend du long avec nous et du court avec eux, nous semble très intéressant.8 En complément d’une réglementation stable, lisible et qui offre une forme de protection européenne, on peut se passer quasiment de subventions.
Où en est eM-Rhône, votre projet le plus avancé ?
eM-Rhône, sur la plateforme chimique Osiris, en Isère, vise 150 000 tonnes de e-méthanol par an, avec un électrolyseur de 210 MW. Nous captons principalement le CO₂ à une centaine de kilomètres au sud, dans la cimenterie Lafarge du Teil qui sera acheminé puis dépoté sur notre site Le projet a démarré en 2022. Il est autorisé et purgé de recours depuis septembre, les études d’ingénierie sont terminées et les offres de construction sont remises. Nous allons signer sous peu l’approvisionnement en électricité et en CO₂ : c’est un projet « ready to build ».
Ce qui manque pour la décision finale d’investissement, c’est la finalisation de l’offtake.9 Côté pétrochimie, nous sommes en bout de ligne, avec un contrat binding attendu fin du premier trimestre 2027, grâce au mécanisme de soutien à la production d’hydrogène obtenu en juillet : une aide de l’État sur un marché où il n’y a pas de réglementation suffisamment incitative. Côté maritime, nous dépendons encore d’avancées réglementaires, comme l’IRICC ou son équivalent dans d’autres marchés, et la finalisation de la révision de l’ETS.10 Nous pensons conclure d’ici l’été 2027 ; avec trois ans de construction, le démarrage serait en 2030.
Et votre projet de carburant d’aviation, BioTJet ?
BioTJet, à Lacq, est un projet de 120 000 tonnes de SAF. En intrants, 300 000 tonnes de biomasse sèche ligneuse et de 3,7TWh d’électricité. Dans la société de projet, on retrouve Elyse, mais aussi les porteurs de la technologie, Axens, l’IFPEN et Avril. Nous lançons les études d’ingénierie. L’enquête publique démarre le 9 novembre à la suite de laquelle nous devrions avoir l’autorisation environnementale et le permis de construire en février ou mars au plus tard. Le projet a été classé d’intérêt national majeur, ce qui protège une partie du projet de certains recours.11 Nous visons un « ready to build » fin 2027.
Côté offtake, nos term sheets sont très détaillés, presque des contrats, mais non binding : les compagnies aériennes, les distributeurs ou les traders ne veulent pas prendre le risque réglementaire, mais prennent des positions au cas où la réglementation serait maintenue. La décision finale d’investissement dépend donc de la revue de la réglementation attendue l’année prochaine, ou de la double enchère du projet de loi de finances. Si elle va au bout, le risque réglementaire est transféré à l’État, qui achète long et vend court, avec un financement par une taxe sur les distributeurs de carburant. Cela peut permettre une décision finale d’investissement début 2028, pour une mise en service en 2031.
La souveraineté est-elle déjà un argument pour vos clients ?
Franchement, je ne suis pas sûr. Il y a une sympathie pour le développement de capacités souveraines, et nous sommes très soutenus par la filière aéronautique. Mais au niveau européen, certains se battent contre la préférence européenne dans la révision de la directive ETS. On peut les comprendre : les compagnies sont engagées dans une compétition internationale, et ne veulent pas payer plus cher une production européenne, sauf si elles sont aidées pour le faire. Une partie du politique comprend l’intérêt d’avoir des capacités souveraines, mais cela peine encore à se traduire dans les faits.
Dans le maritime, c’est encore plutôt lointain, car les flottes ne sont pas captives. Dans l’aérien, il y a un besoin d’avitaillement local, on ne peut pas transporter un avion et c’est trop cher de transporter le carburant, mais c’est moins vrai dans le maritime. Les armées voient l’intérêt de produire du carburant en Europe, mais leur sujet n’est pas la décarbonation : c’est de savoir si on peut fournir les volumes et la qualité promis.
« La souveraineté est un argument très important, mais sa déclinaison dans les contrats est petite, pas forte. »
Un dernier message ?
Oui, il ne faut pas oublier la chimie. On a beaucoup parlé du transport maritime et aérien, mais c’est une industrie majeure en France et en Europe, un exportateur important. Elle souffre fortement, et l’aider à verdir, c’est soutenir des outils industriels essentiels et très ignorés pour notre souveraineté. On se méfie beaucoup du côté « nouvelles usines » :
« Nous ne pourrons fonctionner que si les industries existantes sont fortes, durables et compétitives. »
Parfois on partage des utilités, parfois on est sur leur terrain, on leur achète de la chaleur, on leur capte du CO₂, et pour certaines, il faut qu’elles nous achètent nos molécules. Les plateformes chimiques nous fournissent aussi l’eau, l’azote, les équipes HSE, le laboratoire, pour nous concentrer sur le cœur de notre sujet. Mais il y a ce message de synergie industrielle qui est très important.
Notes
- 1Le dossier de concertation d’eM-Rhône (Elyse Energy, 2023-2024) chiffre la consommation française à 600 000 t par an↩
- 2Objectif issue du règlement délégué (UE) 2023/1185 de la Commission européenne↩
- 3Solde exportateur net d’électricité de la France : 92,3 TWh en 2025, un record, après 89 TWh en 2024 (RTE).↩
- 4Côté procédé, l’électrolyse est « en amont » et la synthèse en carburant « en aval »↩
- 5ReFuelEU Aviation oblige les fournisseurs de carburant d’aviation à incorporer une part croissante de carburants durables (SAF) pour les vols au départ des aéroports de l’UE : 2 % en 2025, 6 % en 2030, 20 % en 2035, 70 % en 2050. Au sein de ce mandat, une part minimale est réservée aux carburants de synthèse (e-SAF) : 1,2 % en moyenne sur 2030-2031, 2 % en moyenne sur 2032-2034, 5 % en 2035 et 35 % en 2050.↩
- 6La révision proposée le 17 juillet 2026 crée le mécanisme SMAP pour les carburants maritimes qui réutilise des recettes de l’ETS pour réduire l’écart de prix entre le carburant marin fossile et les carburants ou modes de propulsion durables↩
- 7Annonce du 22 juillet 2026 : soutien sur 61,1 MW d’électrolyse (sur 210 MW), soit environ 50 000 t de méthanol sur 150 000 t ; 778 M€ sur 15 ans pour les trois lauréats.↩
- 8Le projet de loi de finances 2027 prévoit une double enchère pour jusqu’à 160 000 t d’e-SAF par an↩
- 9Offtake : contrat par lequel un client s’engage à acheter la production future d’une usine, sur une durée donnée et selon un prix ou une formule de prix.↩
- 10L’IRICC est le dispositif français qui transpose RED III pour les carburants, la directive UE sur les énergies renouvelables↩
- 11Décret du 6 juillet 2026 pour le projet E-CHO, qui inclut BioTJet ; enquête publique du 9 novembre au 21 décembre. Des collectifs locaux et une question écrite à l’Assemblée s’inquiètent de la pression sur la forêt.↩